
医保基金即时结算全面推开后,器械供应商回款逻辑正在改写
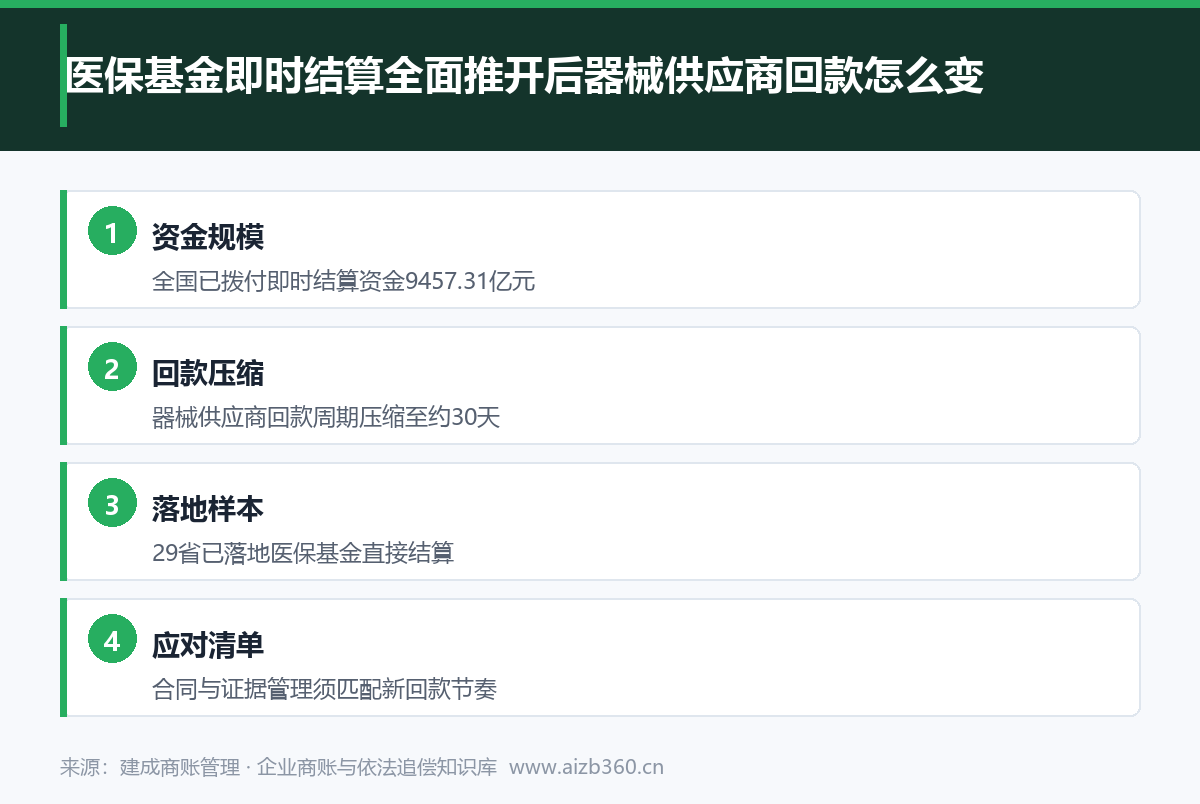
2026年8月17日,国家医保局通报了一组引发行业关注的数据:截至2026年7月底,全国医保部门共向定点医药机构拨付即时结算资金9457.31亿元,覆盖机构75.22万家,即时结算资金占比与机构开通占比双双突破90%。这意味着,过去长期困扰医用耗材、医疗器械流通企业的“医院回款慢、账期长”问题,正在制度层面出现根本性松动。
对器械供应商而言,回款从来不只是财务部门的款项跟进动作,而是关乎企业现金流、信用减值与生存能力的核心命题。本文不讨论任何激进或违规的施压手段,而是从政策链条、地方样本与企业应收账款管理的实务角度,梳理即时结算改革之后,供应商回款究竟发生了哪些变化,以及在不承诺任何回款结果的前提下,企业可以如何依法维护自身合法权益。
政策红利不等于自动到账。即时结算覆盖的是集采中选产品与国谈药的部分货款,医疗机构自采、非集采目录内的器械,仍需依靠合同约定的账期与证据管理来保障回款。
一、9457.31亿元是怎么拨出去的
即时结算的本质,是把过去“医院先垫付、医保后拨付”的串联流程,改为“医保基金与医药机构同步清算”的并联结构。2026年全国医疗保障工作会议明确,集采药品耗材、国谈药全面实现直接结算,回款周期从6—12个月压缩至30天以内。
截至通报时点,全国339个统筹地区已向定点机构预付医保基金927亿元,29个省份推行了医保对集采中选企业的直接结算。对流通企业来说,这笔资金的直接意义是:过去挂在应收账款科目下、动辄半年以上的医院欠款,开始通过医保基金这一更稳健的支付主体实现闭环。
值得注意的是,即时结算资金占比与机构开通占比双双突破90%,意味着绝大多数定点医药机构已具备即时结算的通道条件。对供应商来说,真正的变量在于自身是否进入了对应统筹地区的结算与对账名单——通道在,不等于货款自动提速,主动核对入网状态与中选目录同样重要。
二、从6—12个月到30天:政策链条如何压缩账期
政策约束来自两条线。其一是医保基金直接结算的硬时间表;其二是《保障中小企业款项支付条例》第八条:机关、事业单位从中小企业采购货物、工程、服务,应自交付之日起30日内支付,合同另有约定的最长不超过60日。公立医院作为事业单位,60日付款是法定红线。
两条线叠加,使得集采中选耗材的回款有了双保险。但需要注意,条例保护的中小企业身份需要企业在投标与备案环节主动确认,并非自动适用。
三、地方样本:宁夏18天、福建23个工作日、江西30天
改革并非停留在文件层面。宁夏第一批试点从首次发起结算申请到完成支付仅18天;福建实现药械货款医保直接结算23个工作日完成支付;江西截至2025年7月累计直接结算货款296.42亿元,企业回款周期从180天压缩至30天。福建2026年7月24日还要求各地联合督导公立医疗机构限期清理长期滚动拖欠的试剂、耗材货款,严控账期。
四、流通企业的应收账款周转现状
同花顺数据显示,截至2026年一季度末,A股140家医疗器械上市公司中,有18家应收账款周转时间在半年以上,润达医疗、塞力医疗等流通企业周转天数在230天以上。长期挂账不仅占用资金,还会在财报端形成信用减值压力。这也提示供应商:即便即时结算改善了集采部分,自采与非集采部分的应收账款管理仍不可放松。
五、直接结算之外,自采部分怎么约定账期
需要厘清的是,即时结算主要覆盖集采中选品种。对于医疗机构自行采购、未纳入集采目录的器械与耗材,回款仍依赖合同。豫医保办〔2026〕35号要求,直接结算之外的采购,结清时间不得超过交货验收合格后次月底;内蒙古2026年耗材集采执行通知要求中选耗材入库后系统自动生成结算单,医疗机构15日内完成签章,自治区采购中心确保入库次月底前付款。
合同中的付款节点、验收标准与违约责任,是供应商在直接结算之外最坚实的回款依据。条款模糊,往往意味着后续主张困难。
六、依法追偿的可行路径
当账款确实逾期且协商无果,企业可以转向非诉处置与依法追偿。民法典第六百二十八条明确买受人应按约支付价款;第一百八十八条规定诉讼时效为三年,第一百九十五条列举了中断时效的法定情形。企业可通过发函催告、对账单确认等方式中断时效,避免权利沉睡。
在程序上,民事诉讼法规定的支付令(第二百二十一条至第二百二十三条,自2024年1月1日起施行)为企业提供了相对低成本的督促程序;财产保全(第一百零三条、第一百零四条)则可在起诉前或诉讼中冻结对方财产,防止转移。对于以违法方式侵害企业权益的行为,法律另有规制,企业应当通过正规渠道主张,而非采用任何违法手段。
七、供应商的合同、发票与证据管理清单
回款管理的根基在证据。建议供应商建立以下清单:合同文本明确付款期限、验收标准、违约责任,引用民法典第四百六十九条、第四百九十条关于合同订立与成立的规定;发货与验收凭证形成闭环;发票与对账函定期寄送并保留回执;催告记录作为时效中断与诉讼证据;商账管理台账按账龄分级预警。
应收账款管理是企业的常态化能力,而非临时应急。把证据链做扎实,才能在协商、调解或诉讼各环节掌握主动。
需要提醒的是,依法追偿的效果高度依赖时效。民法典第一百八十八条规定的三年诉讼时效,会因催告、起诉、对方同意履行等法定情形而中断并重新计算;企业应保持催告函、对账单等书面记录的连续性,避免权利因沉默而沉睡。对于确实缺乏清偿能力的对方,也可在专业人士协助下评估债务重组、债务处置等市场化路径,但任何方式都应在法律框架内推进。
最后要强调的是,政策改善的是回款环境,真正决定企业现金流的仍是对账期与证据的日常把控。把应收账款管理沉淀为组织能力,才能在每一次结算改革中稳稳接住红利。本文所述路径均不构成对回款结果的承诺,具体方案请结合企业实际与专业法律意见确定。