
以审计结果作为结算依据被否定:企业破解付款拖延的依法主张路径
很多民营企业在承接国家机关、事业单位、国有企业的工程或供货项目时,都会在合同里看到类似约定:“本合同最终以政府审计(或竣工决算审计)结果作为结算依据。”表面看只是结算口径的技术性约定,实际履行中却常常异化为付款拖延的挡箭牌——审计久拖不决,货款便长期挂账。不少企业因此陷入现金流困境,却又担心起诉会被“等审计”的条款挡回。2026年8月泉州洛江法院判决与写入最高人民法院工作报告的武汉汉阳法院案例,已经清晰释放了司法态度:在约定不特定、期限不明确的情况下,这类条款不能成为拒付理由,企业应当及早把应收账款管理提上日程,把回款风险纳入常态化风控。
民营经济促进法第六十七条第一款明确:国家机关、事业单位、国有企业应当依法或者依合同约定及时支付账款,不得以在合同未作约定情况下以等待竣工验收批复、决算审计等为由拒绝或者拖延支付民营经济组织账款;除法律、行政法规另有规定外,不得强制要求以审计结果作为结算依据。
一、为什么“以审计结果作为结算依据”会沦为拖延手段
约定本意是防控财政资金风险,但一旦缺乏明确流程、时限与审计主体,债务人便可以“审计未完成”为由无限期搁置付款。泉州洛江法院审理的某中学与某工程公司纠纷中,合同仅写“结算审核后付至97%”,却未明确审核流程、时限与审核单位;双方微信聊天记录已确认结算造价为1943899元,法院最终判令支付剩余工程款522977元及按年利率3%计算的逾期付款利息。可见,模糊约定恰恰是拖延得以成立的前提,而企业如果在履约过程中没有保留对账与确认记录,就更容易被拖入无休止的等待,最终影响自身资金周转与正常经营,甚至波及下游供应商与员工薪资发放。
二、第六十七条到底在禁止什么
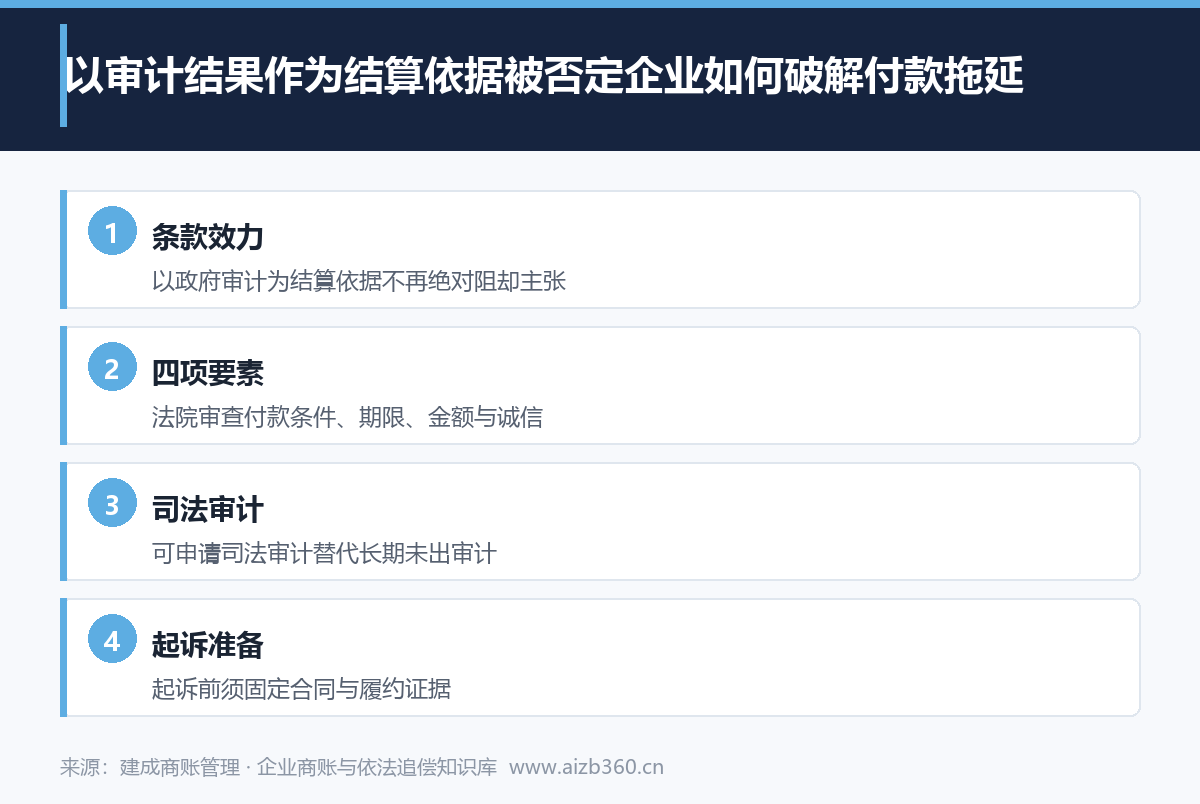
该条款的刚性在于两点:一是列举式禁止以人员变更、内部付款流程、等待审计等为由拖延;二是原则性禁止强制要求以审计结果作为结算依据,仅保留“法律、行政法规另有规定”的例外。这意味着,若合同本身并无审计约定,债务人事后以“等决算审计”拒付即属违法;即便合同写了审计,若约定不自愿、内容不特定、期限不合理,仍可能被认定构成强制要求。对企业而言,这条就是对抗“以审拖付”最直接的法律依据,应纳入日常应收账款管理的合规清单,在签约与履约两端同时设防,避免被动,也让催款沟通从软请求变成有硬支撑的催告。
三、法院的四项审查要素
从汉阳法院(2024)鄂0105民初4469号判决可归纳出四项审查要素:其一,约定是否基于双方自愿,而非单方格式条款压制;其二,对方履约中是否及时提出异议,放任默认不等于认可;其三,审计内容是否特定明确,与诉争事实具有关联;其四,审计期限是否明确合理。该案中卫健委与医药公司约定以政府审计结果结算,但关联性不特定、期限亦不明确,法院认定为强制要求以审计结果作为结算依据,并依申请启动审计确定结算金额26962356.10元,为同类案件提供了可参照的裁判尺度,也提示企业围绕这四要素组织证据,把“约定不清、期限不明”的事实固定下来。
四、政府审计走不通时的替代:司法审计
当政府审计长期无进展,企业可依据民事诉讼法相关规定申请司法鉴定或审计。法院经审查具有合理性与必要性的,应当依法准许。司法审计由法院委托、双方质证,其结论直接作为结算依据,效力优于债务人单方引用的“未出审计”。这是破解“以审拖付”的核心程序工具,也是把模糊的结算争议转化为可执行的金额认定的关键一步,企业应善用而非回避,在诉讼中积极行使申请权,把金额确认拉回可控制的轨道,不让外部审计进度绑架自身回款节奏。
五、“待财政补助资金到位后拨付”为何无效
此类约定将付款义务附属于第三方财政资金,且常无具体等待期限。洛江案中“待市财政补助资金到位后拨付”自工程验收合格至起诉已超四年,对工程公司明显不公平、不合理,法院依民法典第一百五十三条第一款认定无效。付款义务源于合同,不能因财政节奏而无限转移风险。企业在签约时也应警惕这种把自身回款绑定外部不确定因素的写法,避免债权悬空,必要时通过条款修改把付款节点拉回可控范围,并约定逾期付款的违约责任以增强约束力。
六、合同改写建议
面向事业单位与国企项目,建议在签约阶段将结算节点具体化:明确审核主体、流程与时限;以“双方确认的阶段性工程量”作为付款触发点;删除“以最终审计为准”的兜底表述,或限定其仅适用于财政刚性要求的特定情形。同时保留民法典第六百二十八条买受人的付款义务与合同成立规则作为请求权基础,让后续依法追偿有更牢固的合同依托,减少因约定不清带来的举证负担,从源头降低被拖可能,也减少履约中的无谓拉锯。
七、起诉前的证据准备与诉讼请求设计
系统整理合同文本、履约凭证、对账函与微信确认记录、催款函及送达证明、逾期利息计算依据;依据民法典第一百八十八条三年诉讼时效与第一百九十五条中断事由管理时效;必要时依民事诉讼法第一百零三条、第一百零四条申请财产保全,或依第二百二十一条至第二百二十三条申请支付令。诉讼请求应明确主张结算金额、逾期付款利息(可参照年利率3%的司法实践标准)及诉讼费用承担,把证据链与法律条文对应到每一项请求,提升主张被支持的概率,让依法追偿从纸面权利变成账面回款。